

Az építőipari infláció növekedésével pedig a szakemberek is több pénzt kérnek ugyanazért a munkáért. Mindez értelemszerűen a biztosításokra is kihat, hiszen a lakóközösség tagjainak jogos elvárása, hogy a kártérítési összeg valóban fedezze a helyreállítás költségét. A Generali esetén egyébként az átlagkárok nagyjából 30%-kal emelkedtek, leggyakrabban pedig csőtörések fordulnak elő. A kárbejelentést követően a biztosítóhoz beérkező árajánlatok alapján sajnos sokan próbálnak meg „hasznot húzni" az előállt helyzetből, egyre több a valódi tudás nélküli, nem megfelelő technológia használatával és nem megfelelő minőségben dolgozó „szakember".
Mivel az újraépítési árak szintén legalább a fenti mértékben emelkednek, így kiemelten fontos, hogy a biztosítást megfelelő körültekintéssel kösse meg a társasház. Egy konkrét példával szemléltetve ezt, összehasonlítva két, 26 lakásból álló, 700 millió forintos újraépítési értékkel rendelkező társasházat, amelyek közül az egyiket 525 millió, a másikat pedig 700 millió forintra biztosítanak, baj esetén nagyon is meglátszik a különbség. Ha ugyanis mondjuk egy vihar tönkreteszi az épület tetőszerkezetét, 100 millió forintos kárt okozva, akkor az első esetben a társasház csak 75 millió forintot kap. Ennek oka, hogy a biztosítás értéke is 25%-kal alacsonyabb a „valódi" újraépítés értéknél, ami a kárkifizetést is ugyanilyen mértékben csökkenti - ez az arányosított kártérítés (pro rata), vagyis az alulbiztosítottság. Már csak ezért is érdemes elfogadni a biztosító által ajánlott értéket a szerződés megkötésekor, a későbbiekben pedig élni az úgynevezett értékkövetés (indexálás) lehetőségével, hiszen ezt is a piaci helyzet határozza meg.
Továbbá az értéknövelő beruházásokat is ajánlott megjeleníteni a biztosítási összegekben. A Generalinál például létezik egy olyan, pótdíj nélküli záradék, aminek köszönhetően teljes kár bekövetkezésekor biztosítási összegtől függetlenül a kár időpontjában érvényes újraépítési költséget kapja meg a lakóközösség, részkár esetén pedig szintén nincs pro rata. Ezen felül a biztosítónál jó ideje (legalább 10 éve) „nevesíteni" lehet a kárkifizetés „kezelőjét", azaz el lehet dönteni, hogy a társasház vagy a lakó(k) bankszámlájára kérik-e az utalást - ez nagy segítség lehet például a közös költséggel tartozók „motiválása" szempontjából. Továbbá a kárbejelentések bejelentésére vonatkozóan is megnevezhető egy - közgyűlési határozatban rögzített - konkrét személy.
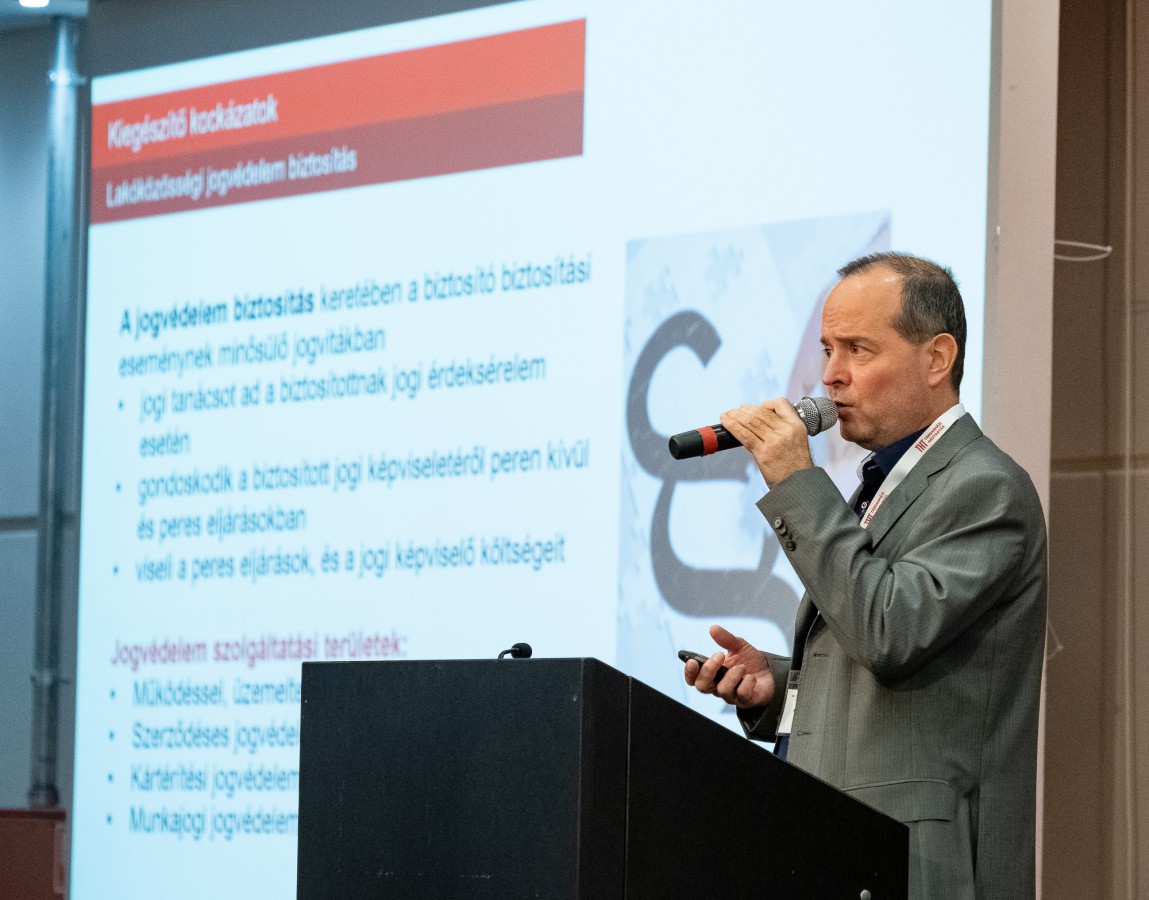
Új fejlesztés a Generali napkollektorokra, napelemekre, hőszivattyúkra, klímaberendezésekre és elektromos gépjárművekhez használt fali töltőkre vonatkozó öko csomagja. Kiegészítő jogvédelmi biztosításuk pedig akkor segít, ha biztosítási eseménynek minősülő jogvitába keveredik a társasház. Ekkor jogi tanácsot ad a biztosító, gondoskodik a jogi a lakóközösség jogi képviseletéről peren kívül és peres eljárásokban, illetve fizeti a peres eljárások költségét is. A kapcsolódó feladatokat ugyanis igény szerint a biztosító szakjogásza vagy a társasház által megbízott jogász látja el, ami így a lakók számára nem jelent pluszköltséget, hiszen a biztosítási díjban ez a szolgáltatás is benne van, ha kiegészítőként megkötésre került. Szolgáltatási területek közé tartozik a működéssel és az üzemeltetéssel kapcsolatos jogvédelem (például közösköltség-hátralék esetén), a szerződéses jogvédelem (például garanciális, szavatossági ügyintézésnél), a kártérítési jogvédelem (például elrontott munkáknál), valamint a munkajogi jogvédelem (például ha a társasház alkalmazottja kárt okoz a társasháznak), de a termék magában foglalja a közműszolgáltatókkal szembeni elszámolási viták esetén a társasház jogi képviseletének ellátási díját is, ha előzetesen a lakóközösség nem boldogul a közműszolgáltatóval szembeni vitás ügyében.


