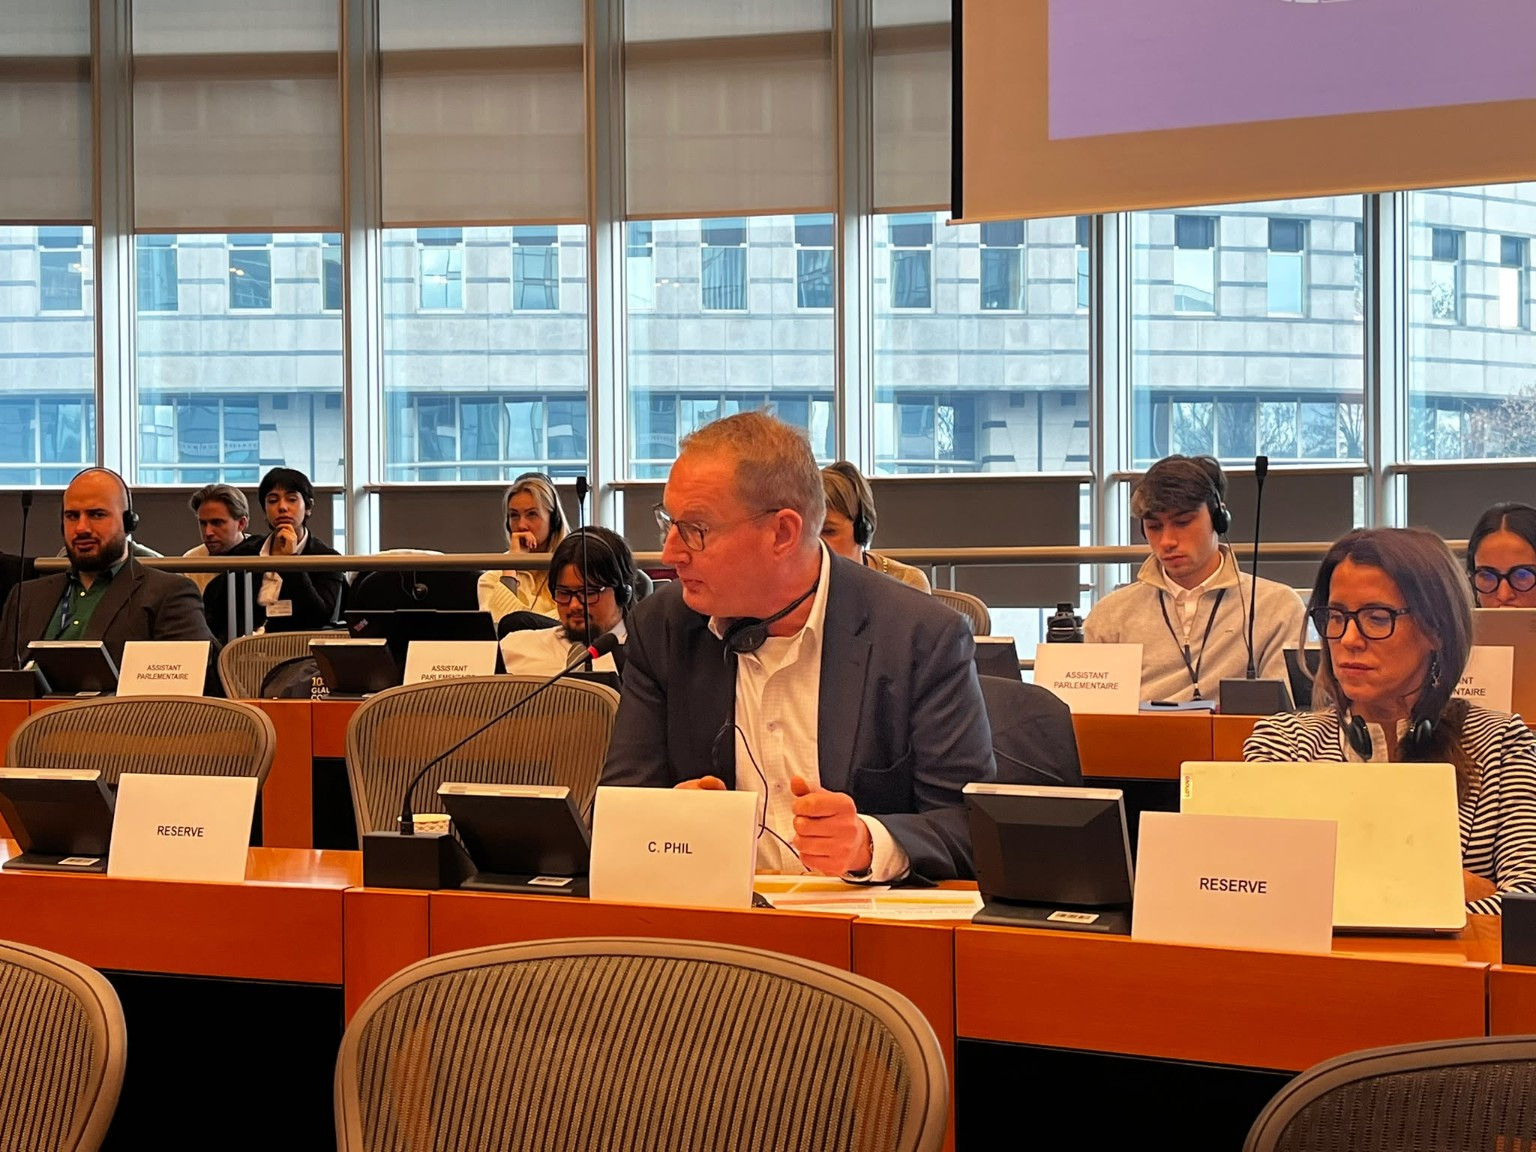
Az Európai Unió lakhatási válságával foglalkozó különbizottság (HOUS) és az adóügyi albizottság (FISC) brüsszeli meghallgatása azt vizsgálta, hogyan javíthatják az adóösztönzők az első lakásvásárlók és a bérlők helyzetét. A kérdés több annál, hogy mekkora támogatást kapjon egy-egy háztartás: az is számít, kihez jut el a kedvezmény, milyen akadályt old fel, és hogyan hat a lakásárakra, illetve az elérhető otthonok számára.
A UIPI az európai ingatlantulajdonosi szervezetek közös érdekképviselete. A tulajdonosi szempontokat Carsten Pihl, a norvég Huseierne lakástulajdonosi érdekképviselet szakpolitikai vezetője, a UIPI tagsági ügyekkel foglalkozó bizottságának elnöke mutatta be. Felszólalásának középpontjában a fiatalok lakástulajdonhoz jutása és az ezt támogató norvég megtakarítási rendszer állt.
Az önerő előteremtése önálló akadály
Pihl arra hívta fel a figyelmet, hogy a magas lakásárak mellett az önerő összegyűjtése is komoly belépési korlát a fiataloknak, különösen akkor, ha nem számíthatnak családi segítségre. A lakáshitelhez jutás és az önerő előteremtése ezért egymáshoz kapcsolódó, de külön kezelendő kérdés.
A bemutatott norvég megoldás az előtakarékosságot ösztönzi: abban segít, hogy a fiatalok még a vásárlás előtt felépítsék a szükséges pénzügyi alapot. Pihl a kérdésekre adott válaszában azt is kiemelte, hogy a rendszeres megtakarítás a hitelnyújtó bank számára is megmutatja az ügyfél pénzügyi fegyelmét.
Tízszázalékos adókedvezmény a lakáscélú megtakarításhoz
A norvég BSU – a fiatalok lakáscélú megtakarítási rendszere – banki számlához kapcsolódik. Az éves befizetés 10 százaléka meghatározott értékhatárig közvetlenül a fizetendő adót csökkenti. Pihl bemutatása szerint a bankok a tartós betétek és a fiatal ügyfelek megszerzése érdekében kedvező kamattal is ösztönzik a részvételt, és elvégzik a kapcsolódó adminisztráció jelentős részét.
Az adókedvezmény célzott: olyan, lakástulajdonnal nem rendelkező fiatalok vehetik igénybe, akiknek van fizetendő adójuk. A kedvezmény összege ezt az adókötelezettséget nem haladhatja meg. A megtakarítás felhasználása saját lakáscélhoz kötött, például lakásvásárláshoz, a kapcsolódó hitel fizetéséhez vagy a saját otthon felújításához. A szabályoktól eltérő felhasználásnál a korábban igénybe vett adókedvezmény érintett részét vissza kell fizetni.
Pihl a rendszer egyik fontos erősségének az egyszerűséget tartotta. A megtakarító számára érthető adószabályok és a bankokon keresztül működő ügyintézés megkönnyíthetik a részvételt. A más országokban is hasznosítható tanulságok között felvetette az értékhatárok rendszeres igazítását, például a bérek alakulásához. Ezzel elkerülhető lenne, hogy a rögzített keretek idővel veszítsenek a jelentőségükből, emelésük pedig újabb és újabb politikai döntést igényeljen.
A saját otthon biztonságot és kiszámíthatóságot ad
A UIPI tisztségviselője a későbbi hozzászólásaiban a saját használatú otthon szerepére is visszatért. A lakástulajdonhoz sok háztartás számára a biztonság, a stabilitás és a hosszú távon kiszámítható élet kapcsolódik. Pihl szerint ezeket a szempontokat is figyelembe kell venni a lakhatási és adópolitikai vitákban.
A norvég példát olyan rendszer részeként ismertette, amely tudatosan támogatja a saját otthon megszerzését. A megtakarítási ösztönzőket ugyanakkor a lakáshitelezés feltételeivel együtt érdemes vizsgálni: az önerő felépítése és a felvehető hitel nagyságát korlátozó szabályok együttesen alakítják a fiatalok lehetőségeit.
Pihl a konstrukció korlátját is jelezte. Akinek nincs félretehető jövedelme, azon önmagában egy megtakarításhoz kapcsolt adókedvezmény nem tud segíteni. A BSU így egy konkrét akadály kezelésére szolgáló eszköz, amelyet más lakhatási megoldásokkal együtt kell értelmezni.
A felszólaló arra is kitért, hogy az általa idézett korábbi norvég adatok szerint a magasabb jövedelműek nagyobb mértékben tudják kihasználni a megtakarítási keretet. E megállapításnál régebbi adatokra hivatkozott, és jelezte, hogy a kérdés további vizsgálatot igényel.
Az OECD a célzást és a lakáskínálat bővítését hangsúlyozta
Az OECD előadója a meghallgatáson a támogatások piaci hatásaira hívta fel a figyelmet. Ha a lakáskínálat nem tud alkalmazkodni a növekvő kereslethez, a vásárlóerőt növelő kedvezmények részben beépülhetnek az árakba. Ilyenkor az állami segítség egy része magasabb eladási árként jelenhet meg, miközben a lakáshoz jutás tartós javulása elmaradhat.
Az előadó ezért a támogatások gondos célzását szorgalmazta. A fiatal életkor vagy az első lakás vásárlása önmagában nem mutatja meg, hogy az adott háztartásnak mekkora segítségre van szüksége. A jövedelmi helyzet, a rendelkezésre álló vagyon és a megtakarítási lehetőségek vizsgálata pontosabb képet adhat a tényleges finanszírozási akadályokról.
A kérdésekre adott válaszában az OECD képviselője az önerő összegyűjtéséhez kapcsolódó konkrét korlát kezelését is a célzottabb megközelítések közé sorolta. Egyúttal hangsúlyozta, hogy az ösztönzők hatása függ a helyi lakáspiaci körülményektől és attól, milyen más intézkedésekkel együtt alkalmazzák őket.
A tartós megfizethetőséghez szerinte az új lakások kínálatának bővítésére és a meglévő állomány jobb hasznosítására is szükség van. Ebben az építést akadályozó szabályok felülvizsgálata, a megfelelő infrastruktúra és a lakásépítést ösztönző, jól megtervezett intézkedések egyaránt szerepet kaphatnak.
A bérlők helyzete is része a lakhatási kérdésnek
A meghallgatáson többször előkerült, hogy a lakástulajdonhoz jutás támogatása mellett a bérlők megfizethető és biztonságos lakhatásával is foglalkozni kell. Különösen fontos azok helyzete, akik alacsony jövedelmük miatt nem tudnak önerőt képezni, és belátható időn belül lakást vásárolni.
A brüsszeli eszmecserében így egyszerre jelent meg a fiatalok tulajdonszerzésének támogatása, a lakáskínálat bővítése és a támogatások társadalmi célzásának kérdése. Az ülés zárásakor a norvég konstrukció hatásairól további adatok és kutatási eredmények megismerésének igénye is felmerült.
Forrás: a HOUS és a FISC 2026. november 19-i közös nyilvános meghallgatásának helyszíni hangfelvétele; a norvég adóhatóság BSU-tájékoztatója és 2026-os értékhatárai; a Confedilizia közlése Pihl UIPI-tisztségéről.