

A lakhatás megfizethetősége egyre nagyobb különbségeket mutat Magyarországon. A Magyar Nemzeti Bank 2026. novemberi Lakáspiaci jelentésében külön elemzést szentel annak, hogy a lakásárak és a helyi jövedelmek aránya milyen területeken jelzi a legnagyobb lakáspiaci feszültséget.
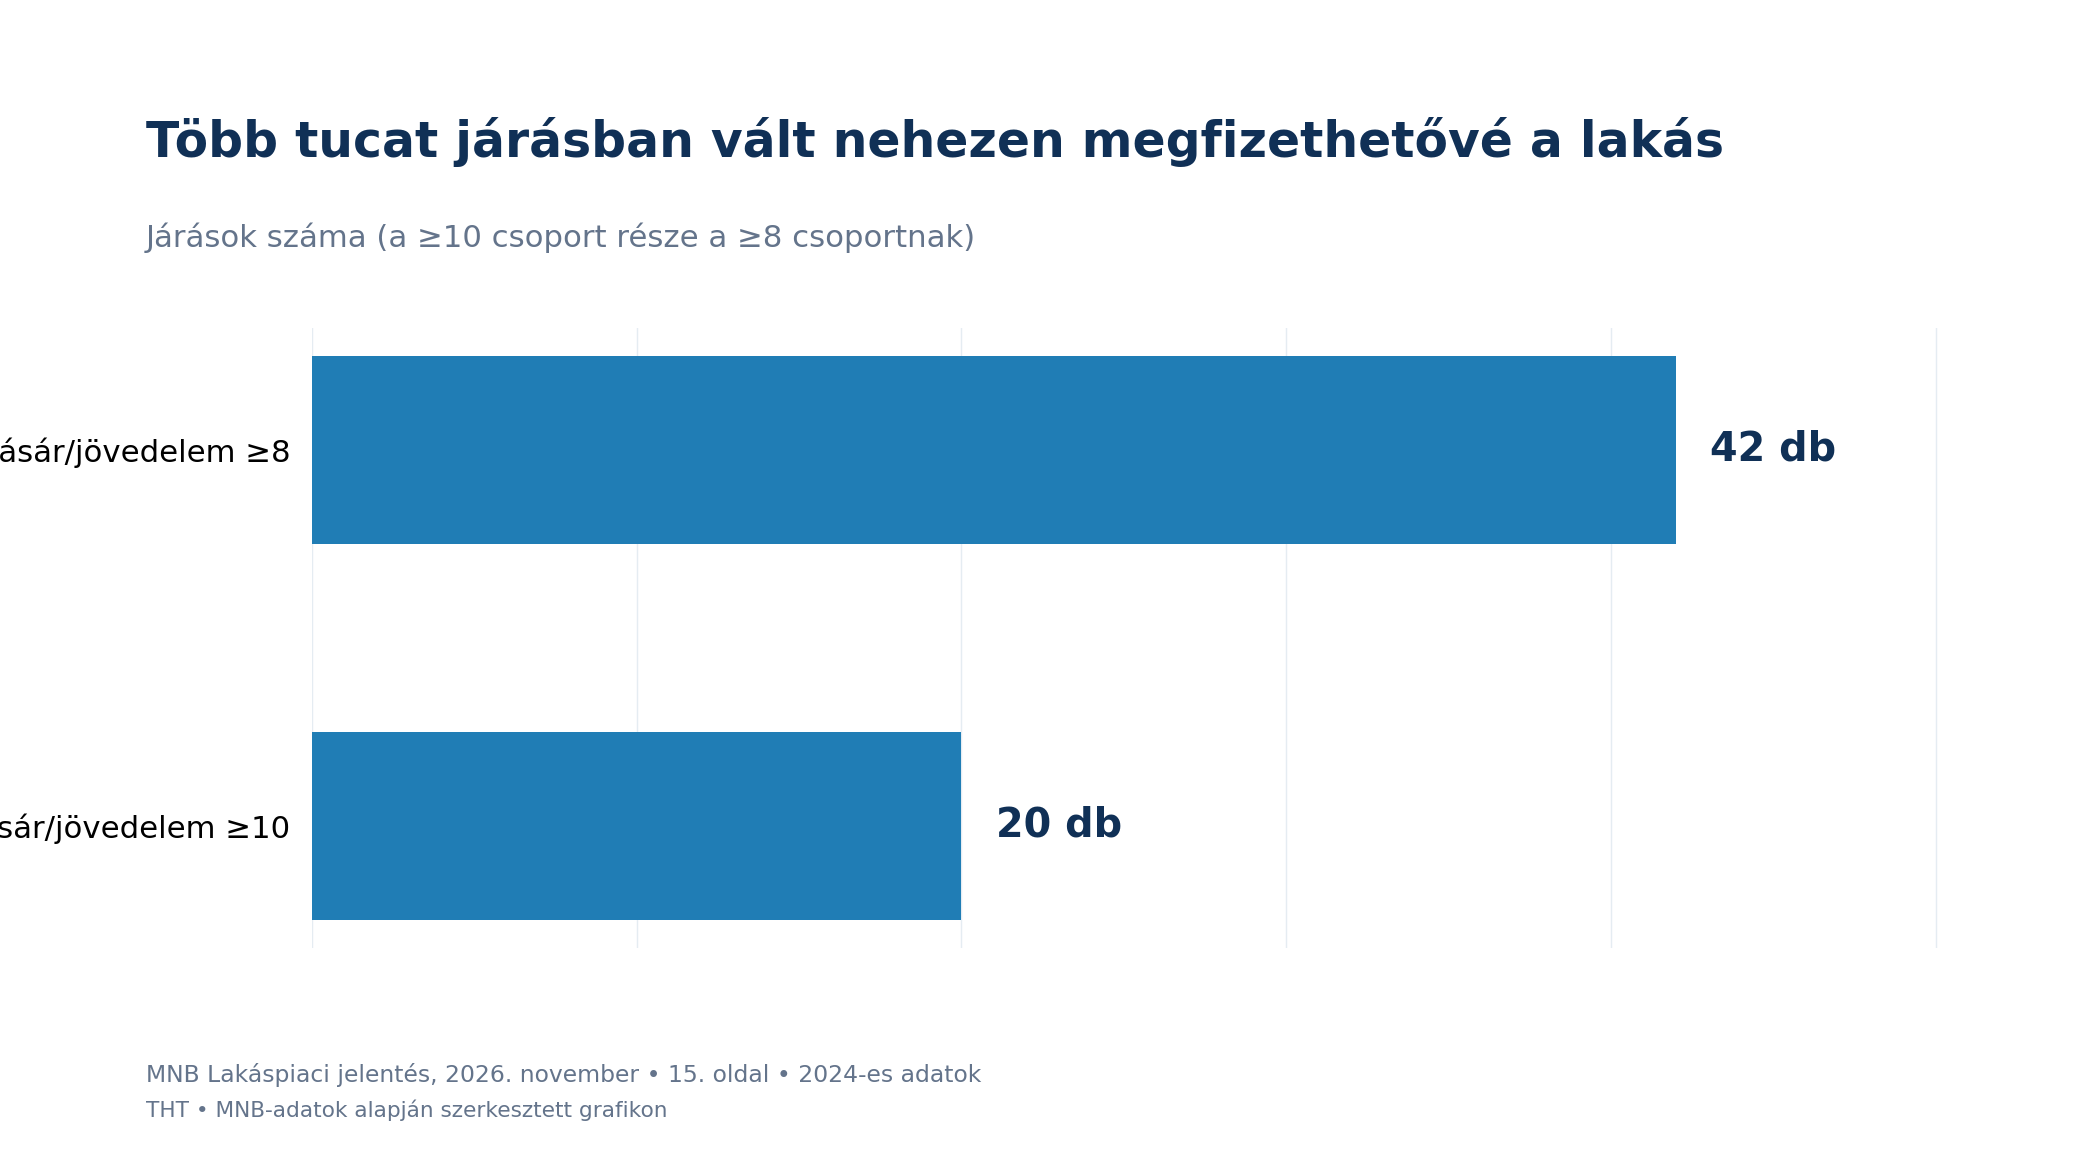
Az MNB a 2024-es tranzakciós és jövedelmi adatok alapján több olyan járást azonosított, ahol az átlagos lakásár meghaladja a helyi, egy személyijövedelemadó-fizetőre jutó éves nettó jövedelem nyolcszorosát, esetenként tízszeresét is.
Kiemelkedően kedvezőtlen a helyzet a Balatonfüredi, Siófoki és Pilisvörösvári járásban, valamint Budapest V. és XII. kerületében.
A jegybank számításai szerint nyolc fővárosi kerületben tíz feletti a lakásár és az éves nettó jövedelem aránya, további öt kerületben pedig kilenc és tíz közötti értéket mértek.
Országosan húsz járásban érte el legalább a tízet a mutató, negyvenkét járásban pedig a nyolcat. Utóbbi területekhez a 2024. évi lakáspiaci tranzakciók 36 százaléka kapcsolódott.
A számítás ugyanakkor nem azt jelenti, hogy egy átlagos háztartás pontosan nyolc vagy tíz év alatt meg tudna vásárolni egy lakást. A mutató egy kereső jövedelmét viszonyítja az átlagos tranzakciós árhoz, és nem veszi figyelembe a háztartások fogyasztását, megtakarításait vagy a hitelfelvétel költségeit.
Az uniós lakáspolitika a tulajdonosi jogokat is érintheti
Az MNB külön foglalkozik a jelentésben az Európai Bizottság 2026 szeptemberében bemutatott Affordable Housing Act rendeletjavaslatával.
A jegybank ismertetése szerint a tervezet lehetőséget adna arra, hogy meghatározott feltételek teljesülése esetén a lakhatási nyomás alatt álló területeken a tagállamok és önkormányzatok célzott intézkedésekkel befolyásolják a lakásállomány felhasználását.
A felmerülő területek között a rövid távú lakáskiadás, a befektetési célú lakásvásárlás, a tartósan üresen álló ingatlanok és a második otthonok kérdése is megjelenik.
Az MNB által ismertetett uniós javaslat azonban nem általános tilalomról szól. A tervezett beavatkozásokhoz előzetesen igazolni kellene a lakáspiaci nyomást, a szabályozni kívánt tevékenység tényleges hatását, valamint az intézkedés arányosságát és szükségességét. A jelentésben bemutatott tervezet legfeljebb öt évre szóló intézkedésekkel számol.
A társasházak és az ingatlantulajdonosok számára mindez azért lényeges, mert a lakhatási válságra adott szakpolitikai válaszok közvetlenül érinthetik a lakások hasznosításának lehetőségeit. A jelenlegi MNB-elemzés azonban nem jelent új, hatályos magyar korlátozást.
Új bérlakásépítési program készül
A jegybank kitér a Wekerle Lakásépítési Programra is, amelynek kormányzati bejelentés szerint megfizethető bérlakások és kollégiumok létrehozása a célja.
A jelentés 550 millió euró potenciálisan rendelkezésre álló uniós forrásról ír, amely piaci és banki társfinanszírozással akár 2–3 milliárd eurós fejlesztési keretté is bővülhetne.
Az MNB értékelése alapján a lakhatási megfizethetőség problémája Magyarországon erősen területi jellegű. A megoldások ezért várhatóan nem lehetnek minden településen egyformák: a lakásárak, a jövedelmek, a bérleti piac és a helyi kínálat együttes vizsgálata szükséges.
Források
Címkék: MNB, lakhatás, jövedelem, bérlakás, Affordable Housing Act


