A hitelállomány mögötti kockázati profil és jövedelmi koncentráció
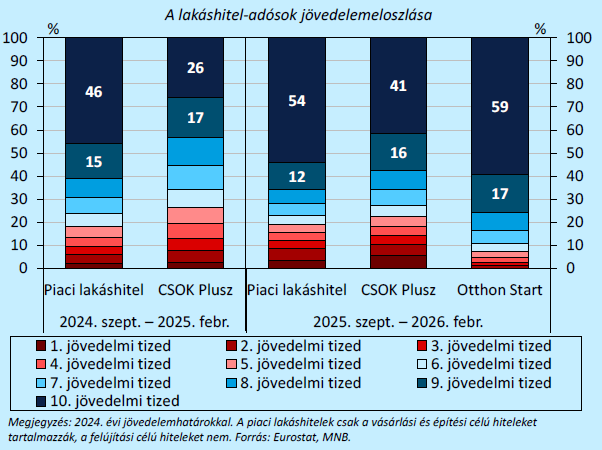
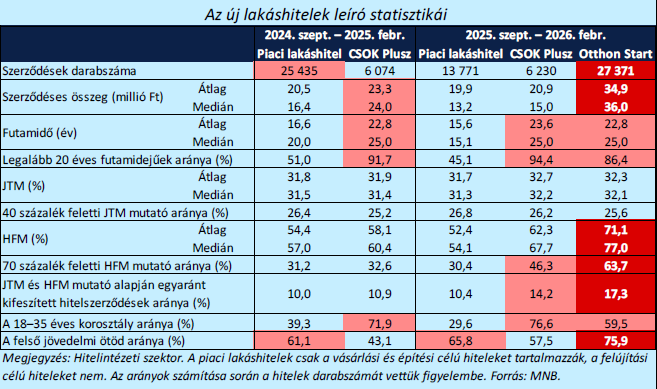
Míg a lakásfinanszírozási adatok a volumenek látványos megugrását mutatják, a háttérben meghúzódó adósprofil mélyebb vizsgálata rávilágít, hogy a hitelpiaci expanzió egy rendkívül specifikus társadalmi rétegre koncentrálódik. A Pénzügyi stabilitási jelentés adatai szerint a kedvezményes konstrukciók előnyeit döntően a stabilabb, átlag feletti anyagi helyzetben lévő háztartások tudták kihasználni, az alacsonyabb jövedelmű háztartások pedig jóval kisebb arányban tudtak élni a kedvezményes hitelfelvétel lehetőségével.A statisztikák szerint az Otthon Start Program (OSP) szerződéseinek 59 százalékát a legmagasabb jövedelmi tizedbe tartozó ügyfelek kötötték, a teljes folyósított volumen 76 százaléka pedig a legfelső jövedelmi ötödhöz vándorolt, ami érdemi jövedelmi koncentrációt jelez a portfólión belül. Bár a programot igénybe vevők 60 százaléka a 18-35 év közötti fiatal korosztályból került ki, a tranzakciók felét adóstárs bevonása nélkül, egyedülállóként indították el a hitelfelvevők.
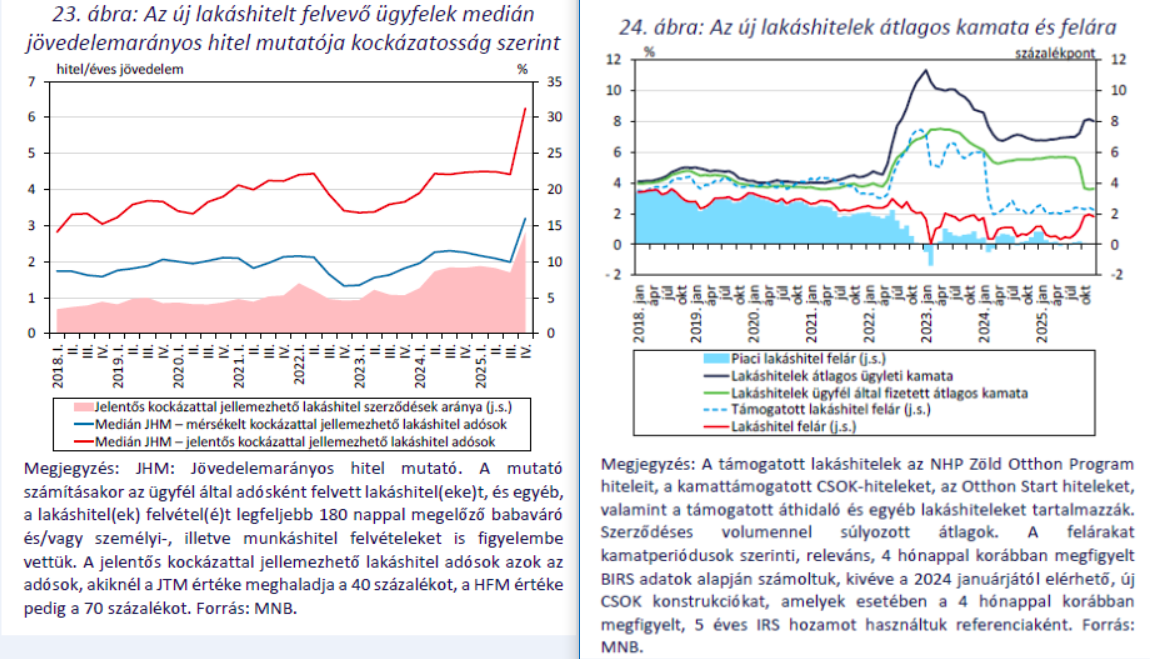
A megemelkedett hitelösszegek ellenére a jegybanki adósságfék-szabályoknak való megfelelés rendszerszinten egyelőre kiegyensúlyozott maradt. Ez elsősorban a 3 százalékos fix kamatplafonnak és a maximális futamidőknek köszönhető, amelyek hatására a hitelfelvevők átlagos jövedelemarányos törlesztőrészlet mutatója (JTM) nem mutatott kritikus megugrást a korábbi időszakokhoz képest. Az új támogatott szerződések 17 százalékánál egyszerre jelenik meg a magas jövedelmi és fedezeti kifeszítettség, azaz a 40 százalék feletti JTM és a 70 százalék feletti hitelfedezeti mutató (HFM).
A kockázatokat árnyalja, hogy az Otthon Start hiteladósok tipikus eladósodottsága már az éves jövedelmük négyszeresét teszi ki, míg a leginkább kifeszített ügyfélkörnél a hitelösszeg az éves jövedelem hatszoros szorzóját is meghaladja. Ráadásul a magasabb hitelfedezeti szintek térnyerését jelzi, hogy a 80 százalék feletti HFM-mel rendelkező támogatott hitelek a negyedik negyedéves új kibocsátás 28 százalékát adták, ami jelentős növekedés a korábbi időszakokhoz mérten.
A lakásfinanszírozási környezet stabilitását és a hitelállomány kifutását a jövőben egyéb makroprudenciális és kormányzati tényezők is befolyásolják, amelyek módosítják a likviditási és amortizációs pályákat. A lakossági hitelkeresletet közvetve továbbra is élénkíti a Közszolgálati Otthontámogatási Program, amelyet a jelentés lezárásáig 176 ezer fő igényelt meg mintegy 166 milliárd forint értékben, évi 1 millió forintig terjedő állami törlesztés-átvállalás mellett.
Ezzel párhuzamosan a bankrendszerben továbbra is jelen van egy korábbi sérülékeny állomány kezelése: 2025 végén a határozatlan ideig érvényben lévő jelzáloghitel-kamatstop még mindig 218 ezer szerződést és 842 milliárd forintnyi hitelállományt érintett, amelyen belül a jegybank nagyjából 19 ezer adóst minősített kifejezetten sérülékenynek egy esetleges későbbi szabályozási kivezetés esetére.
Forrás: MNB Pénzügyi Stabilitási Jelentés 2026. június
Az MNB Lakáspiaci jelentéséből készült összefoglalónkat ide kattintva olvashatják.