Feszülő fundamentumok, lakásár-divergencia és a jegybanki tőkepuffer bevezetése
A lakásárak ütemes növekedése mögött meghúzódó gazdasági háttérfolyamatok vizsgálata alapján jelentős területi eltérések tapasztalhatók. A nominális lakásárak éves dinamikája a harmadikról a negyedik negyedévre Budapesten 28,2%-ról 26,0%-ra mérséklődött, a vidéki városokban 20,8%-ról 24,8%-ra emelkedett, a községekben pedig 14,5%-ról 18,3%-ra nőtt. Némileg tompította a folyamatot, hogy az újépítésű lakások árai a Központi Statisztikai Hivatal (KSH) adatai szerint mérsékeltebb, 7,4%-os növekedést mutattak, elmaradva az építési költségek emelkedésétől, így a túlértékeltség fokozódása elsősorban a használt lakások piacára koncentrálódott.
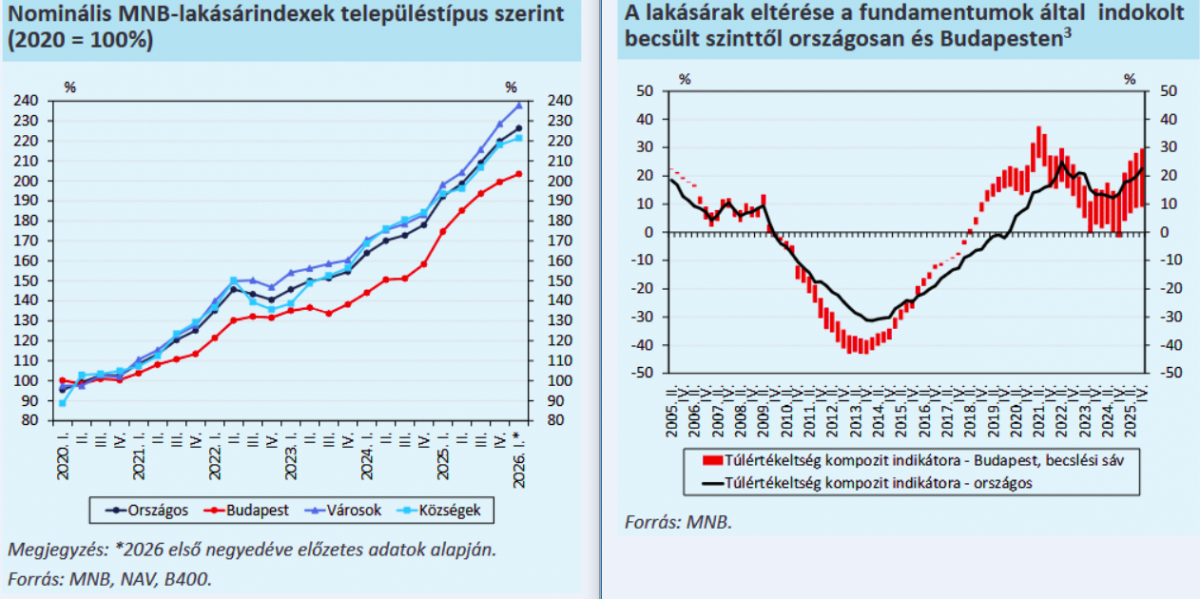
A jegybanki kompozit indikátor mérései szerint 2025 negyedik negyedévére a lakásárak országosan 22,5%-kal haladták meg a fundamentumok által indokolt szintet, ami az előző év azonos időszakához képest 8,8 százalékpontos elmozdulást jelent a túlértékeltség irányába. Ez a makrogazdasági egyensúlytalanság jól tetten érhető a keresletoldali alindikátorok alakulásában is: miközben a vizsgált időszakban a bérleti díjak csupán 6,0%-kal, a háztartások rendelkezésre álló jövedelme 7,0%-kal, az átlagbérből megfizethető hitelösszeg pedig 9,0%-kal emelkedett éves összevetésben, addig a lakásárak növekedési rátája ezeket a mutatókat jelentősen felülmúlta.
A felerősödő lakáspiaci és ebből fakadó bankrendszeri kockázatokra reagálva a Magyar Nemzeti Bank preventív lépésre kényszerült. 2026. január 1-jétől a hazai lakóingatlanra bejegyzett zálogjoggal fedezett kitettségek esetében 1,0%-os szektorális rendszerkockázati tőkepuffert (SyRB) írt elő, amellyel célzottan növeli a kereskedelmi bankok ellenálló képességét egy felmerülő piaci korrekció esetére.
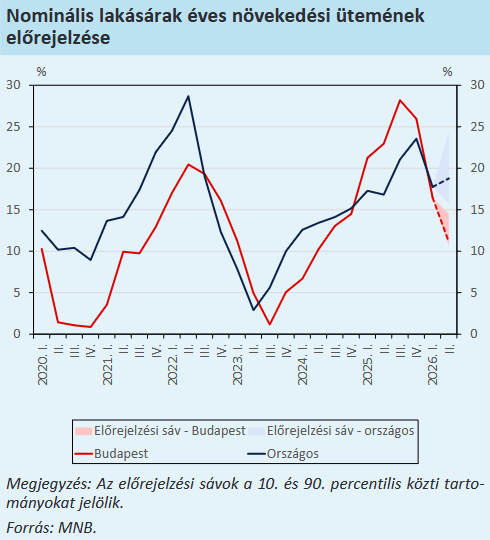
A jövőbeli kilátásokat illetően az MNB MIDAS típusú előrejelző modellje már a dinamika csillapodását vetíti előre. 2026 második negyedévére a medián prognózis országosan 19,1%-os éves növekedési ütemet vár, míg Budapesten élesebb lassulással 10,9%-ra mérséklődhet a nominális lakásár-dinamika, jóllehet a kockázatok aszimmetrikusak, és a felfelé mutató árkockázat valószínűsége továbbra is nagyobb.
A lakásárak és a reálgazdasági alapok - különösen a lakossági jövedelmek és a bérleti díjak - közötti eltérés kiemelkedő piaci egyensúlytalanságra utal, ami hosszú távon korlátozza a természetes lakáskeresletet. Bár az előrejelzések az árdinamika fokozatos mérséklődését vetítik előre a fővárosban, a kialakult historikus túlértékeltség teljes mértékben indokolttá tette az MNB preventív makroprudenciális szigorítását, mivel a felhalmozódó bankrendszeri kockázatok továbbra is aszimmetrikusak és felfelé mutatnak.
Az Otthon Start Program hatásai
A 2025 szeptemberében elindított Otthon Start Program (OSP) mint fix 3,0%-os kamatozású, maximum 50 millió forintos államilag támogatott lakáshitel-konstrukció, átalakította a hazai lakáspiac működési mechanizmusait. A program volumenbővítő hatása azonban a kezdeti élénkülést követően átmenetinek bizonyult. Bár 2025 egészében a magánszemélyek által realizált tranzakciók száma országosan még 3,0%-os bővüléssel elérte a 152 ezer darabot, 2026 első negyedévében már éles, 18,0%-os visszaesés volt tapasztalható az adásvételek számában az előző év azonos időszakához képest. Ez a korrekció és a keresletcsökkenés - amelyet az ingatlan.com hirdetési adatai is megerősítenek - a piaci aktivitás mérséklődésére utal, miközben a befektetési célú vásárlók az alacsony bérbeadási hozamok és a növekvő túlértékeltség miatt óvatosabbá váltak.
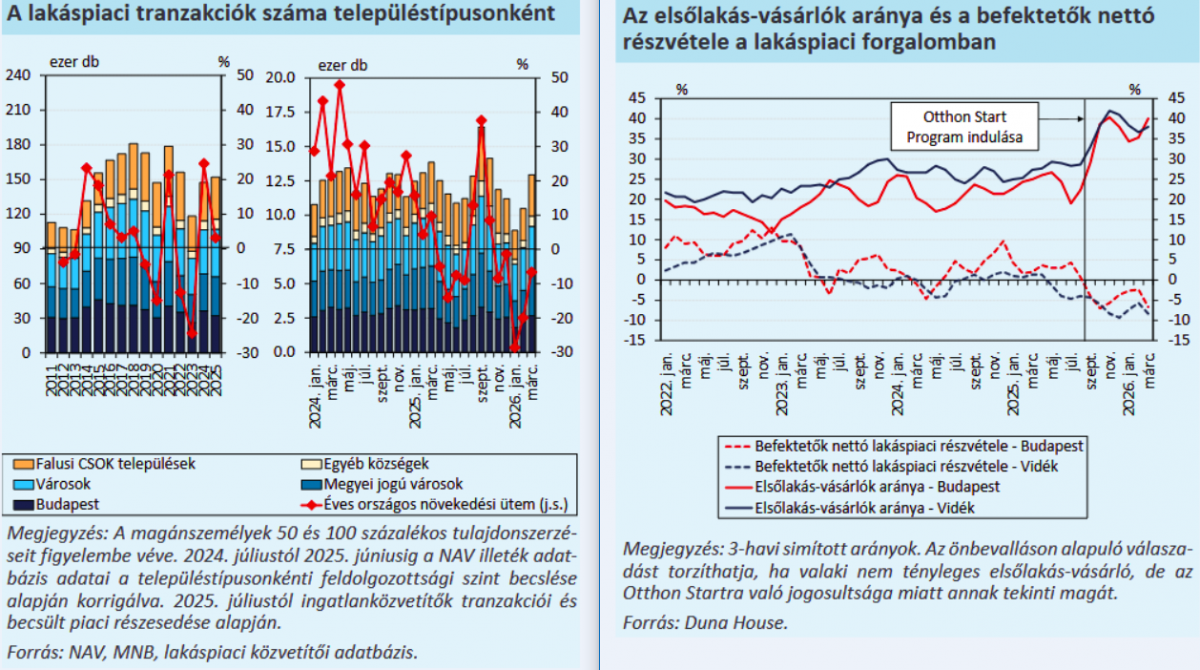
A forgalom nominális csökkenése mellett az OSP jelentős szerkezeti átrendeződést hozott a vevői motivációk terén. Budapesten az elsőlakás-vásárlók aránya egyetlen év leforgása alatt 25,0%-ról 40,0%-ra növekedett, és a vidéki városokban is megközelítette a 38,0%-ot, ami egyértelműen a program célzott hatékonyságát igazolja. Ezzel párhuzamosan a spekulatív és befektetési célú tőke visszaszorult, sőt a korábbi befektetők megjelentek a piac kínálati oldalán: a befektetők nettó lakáspiaci részvétele Budapesten -7,0, míg vidéken -8,0 százalékpontos értéket vett fel, vagyis többségben voltak a profitot realizáló eladók. Az OSP emellett az árazási struktúrában is mesterséges korlátokat alakított ki. A programnak 1,5 millió forintos volt a négyzetméterár-plafonja, aminek következtében a budapesti tranzakciók közel egyötöde, pontosan 18,0%-a pontosan az 1,4-1,5 millió forintos sávba sűrűsödött össze.
A jelentés szerint az Otthon Start Program bevezetése erőteljes szerkezeti átrendeződést hozott a lakáspiacon, hiszen sikeresen javította az otthonteremtés elérhetőségét és pozícióját az első lakásukat vásárlók számára, miközben a spekulatív befektetői tőkét az eladói oldalra szorította vissza. Ugyanakkor a 2026 eleji éles tranzakció-visszaesés azt mutatja, hogy a program indulásakor látott forgalmi fellendülés részben előrehozott vásárlások eredménye volt, a merev négyzetméterár-korlát pedig lokális torzulásokat és sűrűsödési pontokat idéz elő a fővárosi ingatlanok árazási struktúrájában.
Hitelforradalom, finanszírozási dominancia és a termékspecifikus kiszorítási hatások
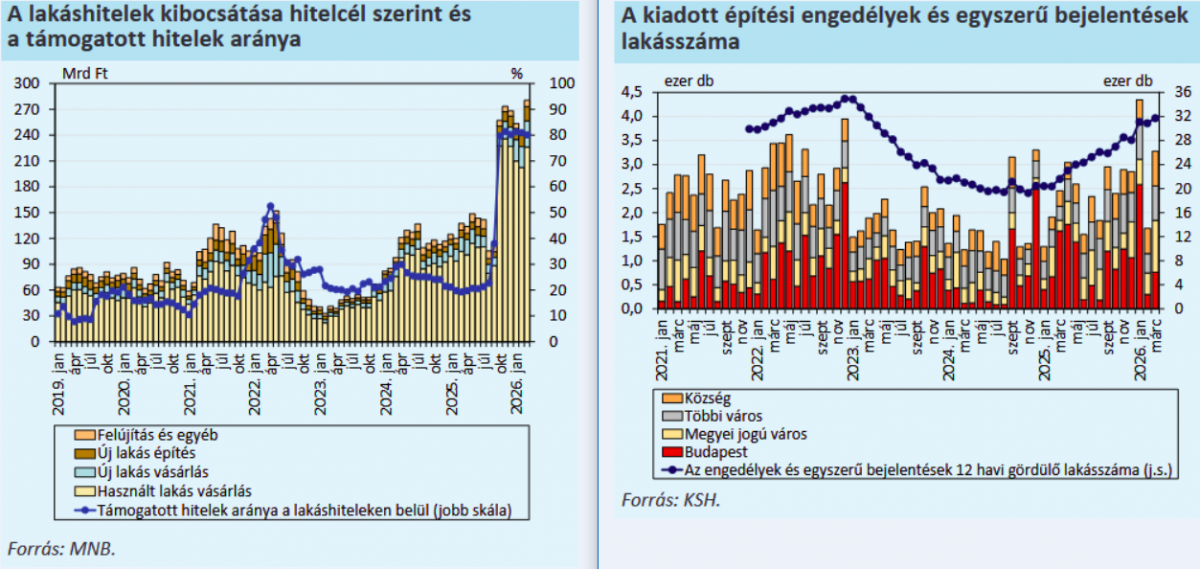
A lakáscélú hitelezés területén az Otthon Start Program jelentős növekedést váltott ki, nagymértékben átalakítva a bankrendszer lakásfinanszírozási portfólióját. 2025 negyedik negyedévében a megkötött lakáshitel-szerződések volumene éves összevetésben elképesztő mértékben, 130,0%-kal növekedett, elérve a 799 milliárd forintot, és ez a magas kibocsátási szint 2026 első negyedévében is fenntartható maradt. A támogatott konstrukciók aránya az OSP indulása előtti 23,0%-ról 2026 első negyedévére 81,0%-ra emelkedett, és márciusban az OSP önmagában a teljes kibocsátás 72,0%-át tette ki. A program bevezetése óta a bankok összesen 33,2 ezer OSP-szerződést kötöttek mintegy 1161 milliárd forint értékben, miközben a háztartások átlagosan 35 millió forintos hitelösszeget igényeltek, jellemzően 23 éves átlagos futamidő mellett. A hitel segítségével megvalósított lakásvásárlások aránya a korábbi időszakokra jellemző 36,0%-ról historikus csúcsra, 60,0% fölé emelkedett 2026 első negyedévében, a piac fokozottan hitelvezéreltté vált.
Ez a megugró támogatott hitelállomány ugyanakkor erős kiszorító hatást gyakorolt a többi hiteltermékre. Mivel az OSP gyermekvállalási feltétel nélkül biztosított magas hitelösszeget, a piaci alapú lakáshitelek átlagos szerződéses összege használt lakásoknál 21 millióról 20 millió forintra, új lakásoknál pedig 31 millióról 25 millió forintra süllyedt a megjelenő vevői kivárás és helyettesítés miatt. Hasonló visszaesés jellemezte a CSOK Plusz konstrukciót is, amelynek átlagos hitelösszege egy év alatt 26 millióról 21 millió forintra csökkent 2026 márciusára. Mindeközben a lakásárak emelkedése az önerő-szükségletet is megemelte: 2025 decemberében egy átlagos 45 négyzetméteres használt lakás megvásárlásához a minimális 10,0%-os önerő és a 4,0%-os illeték miatt vidéken legalább 3,14 millió, míg Budapesten már minimum 7,9 millió forint saját forrásra volt szüksége egy első lakást vásárlónak.
A hazai lakáshitel-piac megduplázódása mögött a támogatott konstrukciók térnyerése áll, ami átformálta a banki finanszírozási környezetet. Bár a konstrukció jövedelmi szempontból érdemben megkönnyítette a hitelfelvételt a jogosultaknak, a piaci alapú hitelek és a CSOK Plusz háttérbe szorulása, valamint a hitelből történő vásárlások magas részaránya közvetett módon hozzájárult a lakásárak emelkedéséhez is, igazolva a hiteloldali támogatások kétélű jellegét.
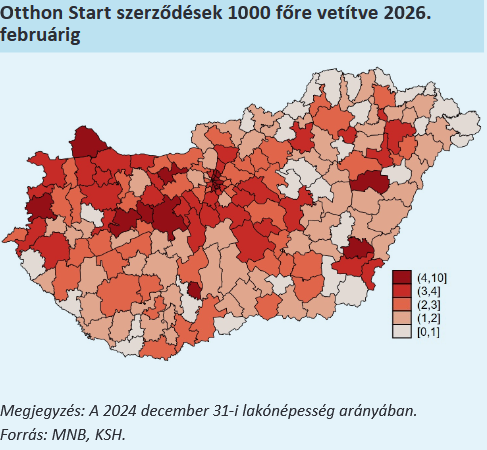
A térkép az Otthon Start szerződések lakónépesség-arányos megoszlását mutatja be. Forgalomarányosan a magasabb árfekvésű vidéki járásokban, valamint az olcsóbb pesti kerületekben köttették a legtöbb támogatott ügyletet. Az adatok alapján minél magasabb egy adott járás átlagos négyzetméterára, a helyi lakástranzakcióknak jellemzően annál nagyobb részét finanszírozták a program keretében.
A 2025-ös mélyponttól a budapesti projektcsúcsokig
Míg a keresleti és a hiteloldal élénk maradt, a lakáspiac kínálati oldala 2025-ben érte el ciklikus mélypontját. Az év során mindössze 12 ezer újépítésű lakóingatlan kapott használatbavételi engedélyt Magyarországon, ami 8,0%-os visszaesés 2024-hez képest, és legutóbb 2016-ban regisztráltak ennél alacsonyabb átadásszámot. A jövőbeli kínálat bázisát adó építési engedélyek terén azonban jelentős fordulat következett be: 2025-ben országosan 28 ezer lakásra adtak ki engedélyt, ami 37,0%-os ugrás, és ezen belül a fővárosban, valamint a megyei jogú városokban 56-56%-os bővülést mértek. Ez a folyamat 2026 első negyedévében tovább felerősödött, amikor is a kiadott építési engedélyek száma éves összevetésben 64,0%-kal (9,3 ezer lakásra) emelkedett, részben a szigorodó TÉKA-szabályozás miatti előrehozott eljárásoknak és az OSP-hez kapcsolódó kiemelt projekteknek köszönhetően.
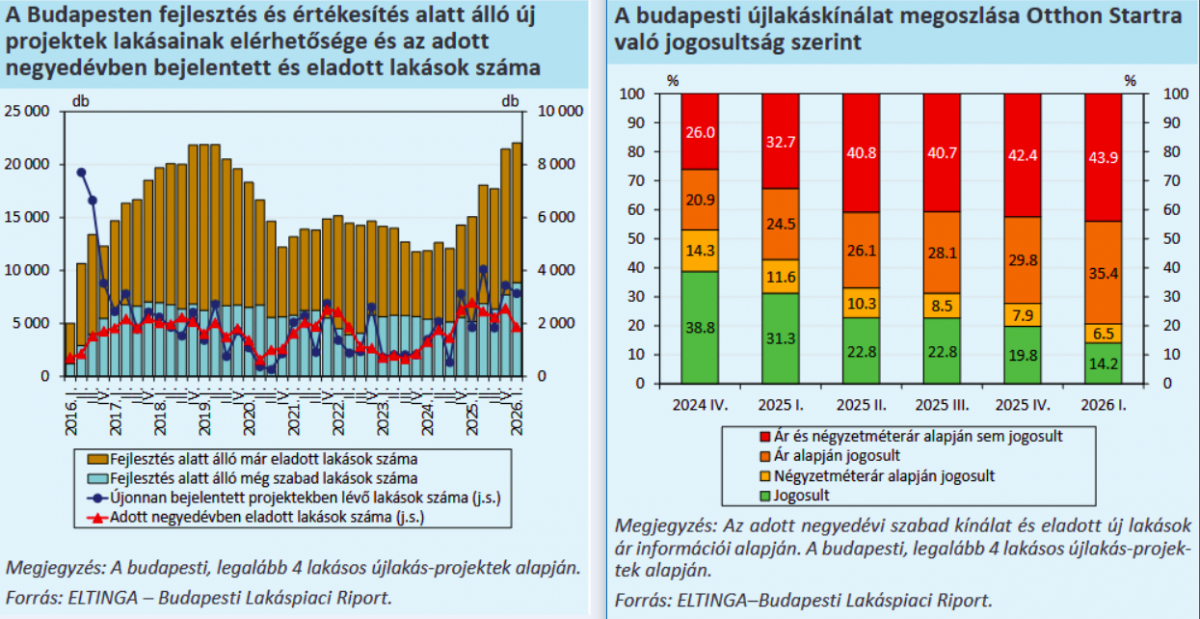
A kínálati expanzió központja egyértelműen Budapest, ahol 2026 első negyedévében 22 ezer lakás építését tartalmazó projekt fejlesztése és értékesítése volt folyamatban, ami 46,0%-os éves növekedést, és az elmúlt 10 év legmagasabb kínálati szintjét jelenti. Ezzel párhuzamosan a még szabad, megvásárolható új lakások állománya 63,0%-os növekedést követően historikus csúcsra, 9490 lakásra duzzadt. A finanszírozási hátteret alátámasztja, hogy a bankok 2025-ben 309 milliárd forintnyi lakásprojekthitelt nyújtottak, ami a megelőző négy év átlagának több mint két és félszerese.
Az újlakás-piac komoly belső strukturális és profitabilitási kihívásokkal küzd. Egy tipikus, 2024 elején indított budapesti projekt belső megtérülési rátája (IRR) 20,3%-on alakult, ám egy esetleges költségsokk esetén ez 18,7%-ra csökkenhet.
A budapesti új lakások átlagos négyzetméterára 1,85 millió forintra emelkedett (+10% éves alapon), ami miatt az Otthon Start Programra jogosult ingatlanok aránya a kínálatban egy év alatt 31,0%-ról mindössze 14,0%-ra zuhant.
A támogatás igénybevételét a fővárosi újlakáspiacon leginkább az gátolja, hogy az árak túlnyomó többsége meghaladja a program 1,5 millió forintos négyzetméterár-plafonja által szabott keretet. Az OSP kiemelt beruházásokból az első negyedév végén mindössze 4 állt tényleges értékesítés alatt mintegy 1200 lakással, vidéken pedig még egyetlen ilyen fejlesztés sem indult el.
Forrás: MNB Lakáspiaci jelentés
A hitelállomány mögötti kockázati profilról és jövedelmi koncentrációról az MNB frissen megjelent Pénzügyi stabilitási jelentése alapján ide kattintva olvashat.