

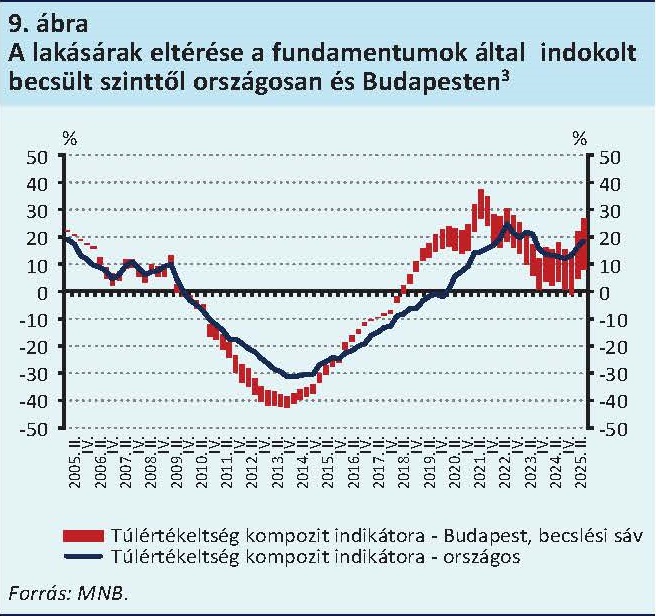
2025-ben a magyar lakáspiac látványosan túlfűtötté vált: miközben a reálbérek sok háztartás számára alig érzékelhetően emelkedtek, a lakásárak rekordsebességgel nőttek, a túlértékeltség pedig történelmi csúcsra ugrott. Az Otthon Start Program a vártnál jóval nagyobb keresleti hullámot indított el, amely rövid távon tovább fűtötte az árakat, miközben a kínálat lassan és korlátozottan reagál.
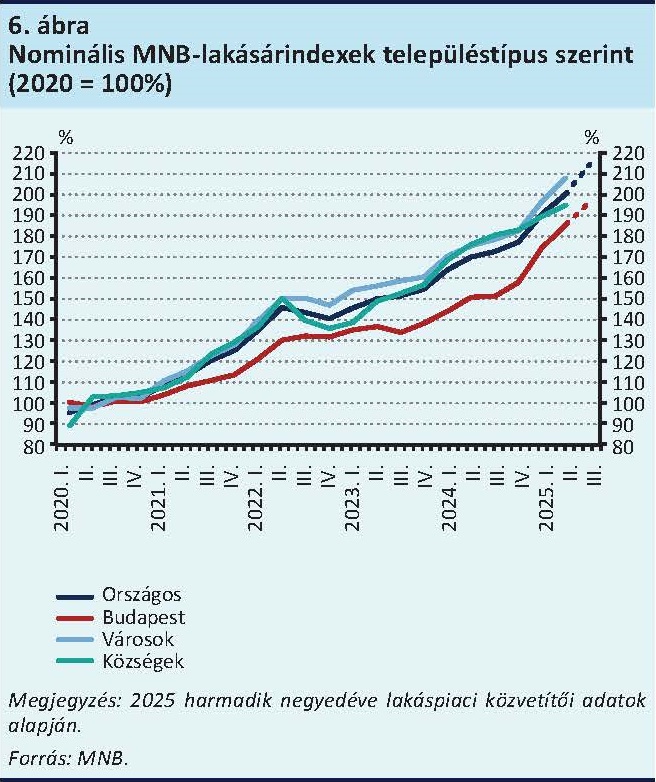
A második negyedévben az éves lakásdrágulás országosan 17,9 százalék volt, amely a harmadik negyedévben tovább gyorsult, elérve a 23,9 százalékot. Budapesten ez az ütem közel 30 százalékra ugrott, ami már nemcsak ciklikus kilengés, hanem a túlfűtöttség egyértelmű jele.
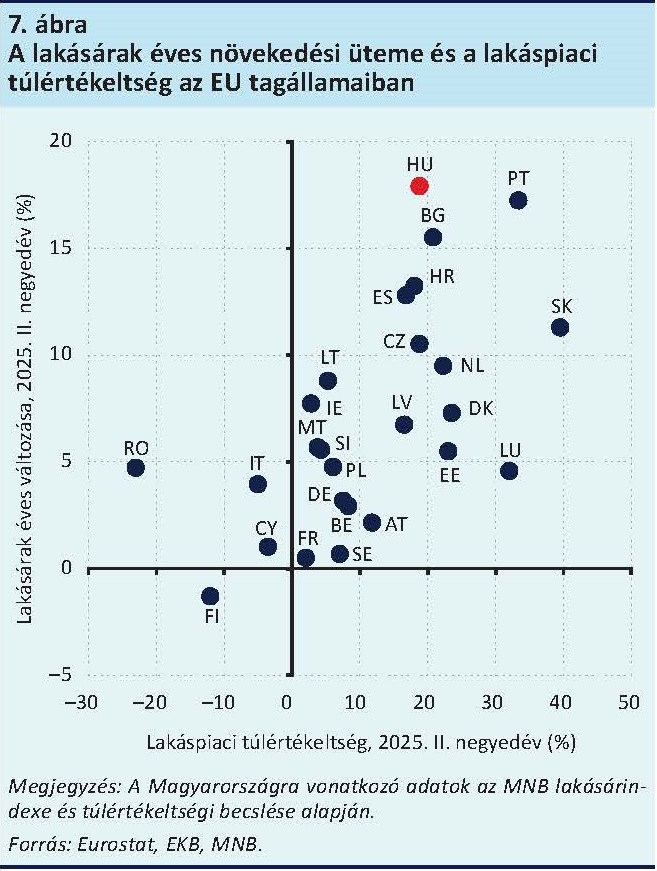
Az Európai Unióban Magyarország mutatta a legnagyobb árnövekedést, különösen úgy, hogy a lakáspiaci túlértékeltség már a második negyedévben 18,8 százalékra emelkedett. Ez olyan szint, amelyet más tagállamokban már kifejezetten kockázatosnak minősítenek. A régiós országok közül többen is erős drágulást mutattak, de a magyar lakásárak elszakadása a fundamentumoktól kiemelkedő.
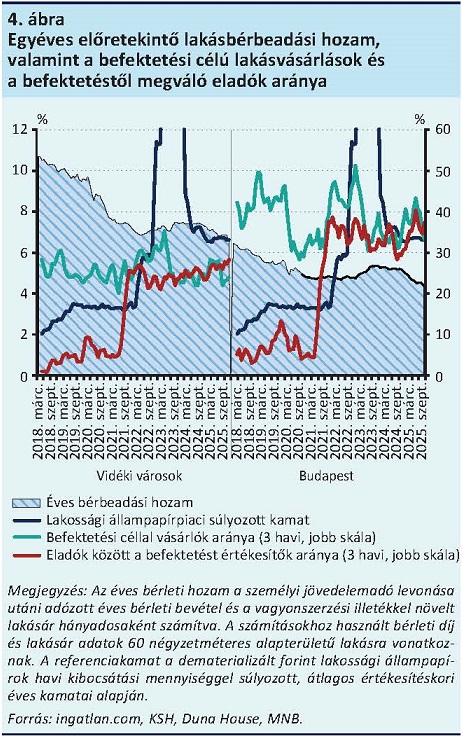
A lakáspiaci túlfűtöttséget nem a lakosság széles köre, hanem a piac felső negyede hajtja. A lakások jövedelmekhez mért drágulása gyorsabban halad előre, mint amit a megtakarítások, béremelkedés vagy hitelfelvételi képesség indokolna. A lakásár/bérleti díj mutató is történelmi csúcson áll, ami azt jelzi, hogy a lakásvásárlás egyre inkább elszakad a valós használati értéktől, és inkább spekulatív jellegű kereslet hajtja.
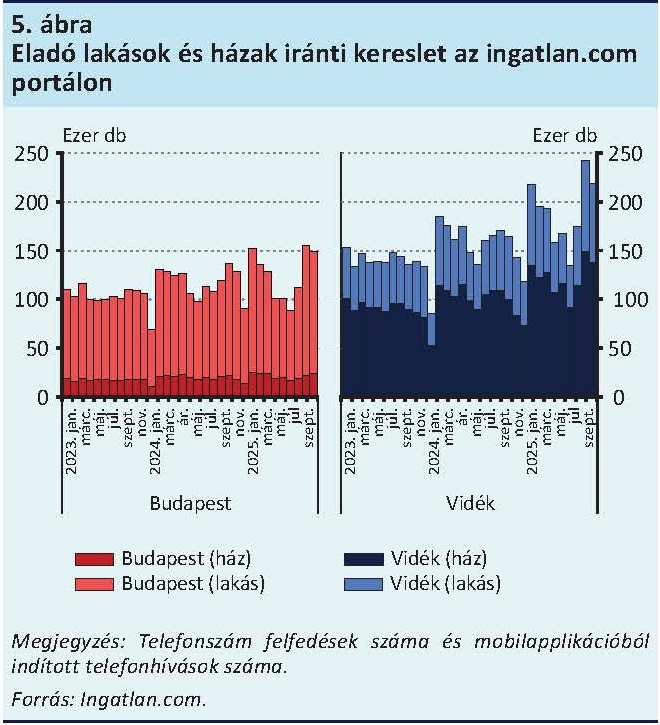
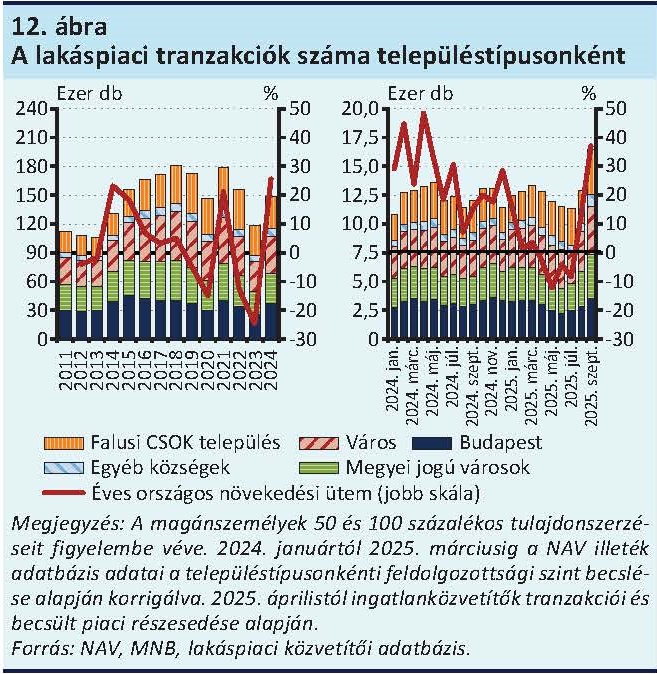
A lakáspiaci keresletet 2025-ben mesterségesen felgyorsította az Otthon Start Program. Már a szeptemberi indulást megelőző hetekben 46 százalékkal nőtt az eladó ingatlanokra irányuló kereslet, ami rövid idő alatt olyan nyomást helyezett a piacra, amelynek kínálati oldala nem tudott lépést tartani. A tranzakciószám szeptemberben 37 százalékkal ugrott meg.
A túlfűtött kereslet egyik legsúlyosabb következménye, hogy a vevők alkuereje eltűnt. A tranzakciók csupán 71 százalékában volt egyáltalán alku - ami jóval alacsonyabb az előző évek átlagánál -, és Budapesten a medián árengedmény már csak 1,5 százalék volt. Tömegével jelentek meg licitek és gyors lezárású adásvételek, ami tipikusan túlfűtött piaci viselkedés.
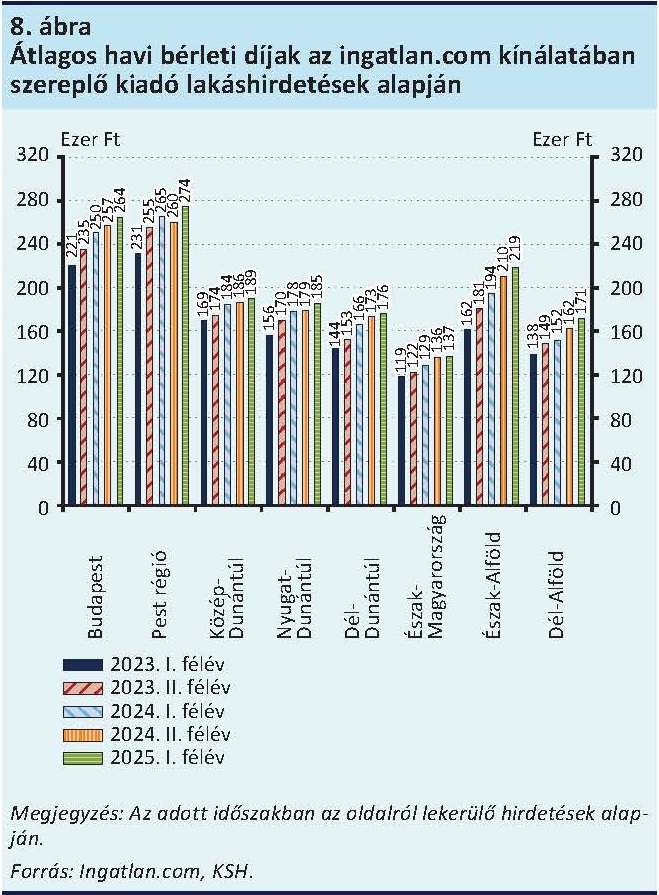
Miközben a lakásárak ennyire agresszíven nőnek, a bérleti díjak dinamikája látványosan mérsékeltebb. Országosan 6,5-6,6 százalékkal, Budapesten 6,6 százalékkal emelkedtek a bérleti díjak, ami azt jelenti, hogy a lakásbefektetések megtérülése romlik. Ez okozza azt a fordulatot, hogy 2025-ben a befektetők először már nem vásárlóként, hanem inkább eladóként jelentek meg a piacon.
Ennek ellenére a kereslet nagy része a támogatott hitel miatt továbbra is elsősorban hitelből érkezik, ami önmagában növeli a sebezhetőséget. A hitelből vásárlók aránya 40 százalék közelében járt, miközben a hitelvolumeneket az árak emelkedése húzta felfelé, nem pedig a fizetőképesség. A fix 3 százalékos kamat ugyan javítja a rövid távú elérhetőséget, de közben tartósan magas árakba betonozza be a piacot, mert az olcsó hitel erős árfelhajtó tényező. A jegybank már ezt a kockázatot igyekszik kezelni a 2026-tól bevezetendő szektorális tőkepufferrel.
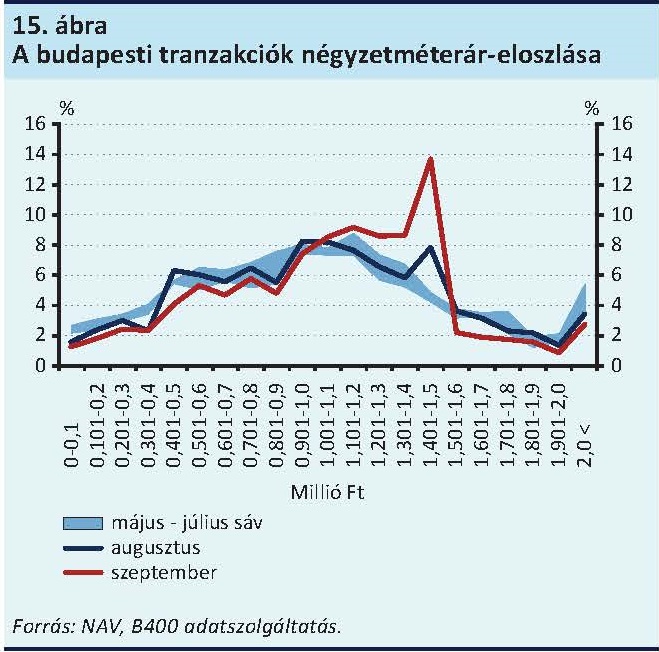
A túlfűtöttség másik látványos jele, hogy Budapesten sok lakás ára hirtelen „beállt" a támogatási plafon közelébe. A 1,4-1,5 millió Ft/m² közötti tranzakciók aránya jelentősen nőtt, vagyis sok eladó egyszerűen addig emelte az árat, amíg még belefért a támogatási sávba - ez klasszikus programindukált áremelkedés.
A legnagyobb lakhatási problémát az jelzi, hogy vidéken ugyan a lakások 98 százaléka formálisan belefér az Otthon Start kereteibe, de ez nem jelenti azt, hogy megfizethetők is. A jövedelmi különbségek miatt sok helyen a támogatott hitel is túl nagy terhet jelent - ugyanakkor az olcsó hitel tovább emeli az árakat, így a valós lakhatási hozzáférés sok térségben tovább romlik.
Cikksorozatunk második része: Olcsó hitel, dráguló lakások
Harmadik része: Magas költségek, bizonytalan kereslet - Merre tart az építőipar?


