

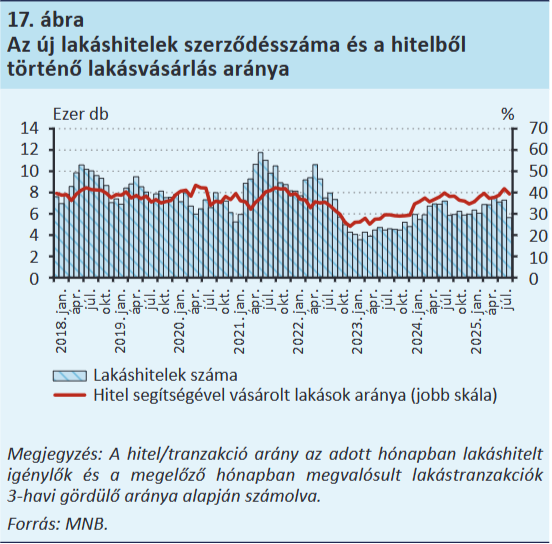
2025 első félévében a bankok 808 milliárd forint értékben kötöttek lakáshitel-szerződéseket, ami 26 százalékos éves bővülést jelentett. Bár a szerződések száma csak 8 százalékkal emelkedett, a hitelösszeg ugrásszerű növekedése azt mutatja, hogy a dráguló lakásárak miatt egyre magasabb hitelösszegeket kellett felvenniük a vevőknek. A használt lakás vásárlása továbbra is a legdominánsabb hitelcél maradt, míg az új lakás vásárlására felvett hitelek visszafogottabban nőttek.
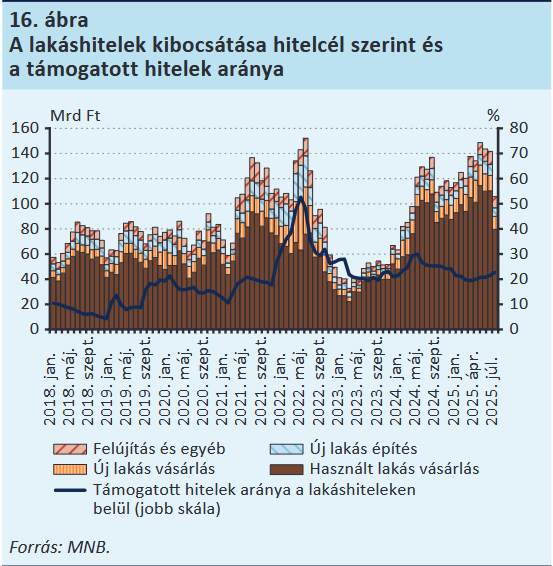 Az Otthon Start Program életbe lépése érezhető kivárást eredményezett a nyár végén. A júliusra jellemző 7000 szerződés után augusztusban mindössze 5700 új lakáshitel jött létre, amit a bankok és a hitelközvetítők is a program előtti bizonytalanságnak tulajdonítottak.
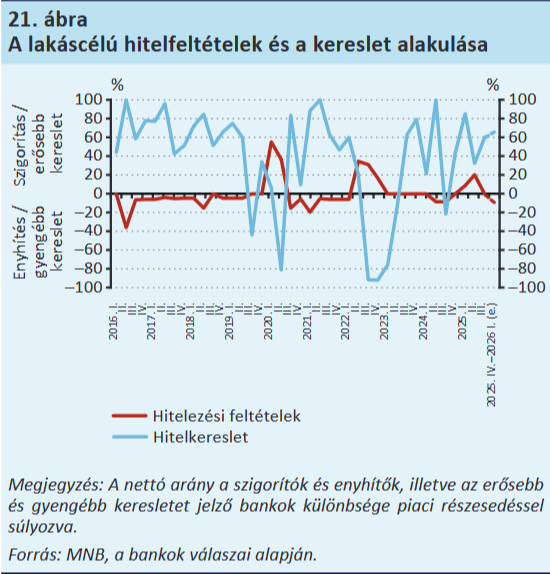
A Hitelezési felmérés szerint a bankok a harmadik negyedévben nem szigorítottak, viszont a következő hónapokban a hitelfedezeti mutatók (LTV) lazítására készül a szereplők 24 százaléka. Ez azt jelenti, hogy a vásárlók kisebb önerővel is hitelhez juthatnak - ami látszólag könnyítés, de valójában növeli a háztartások sérülékenységét, főleg a gyorsan dráguló piacon.
Az MNB a rendszerkockázat erősödésére már reagált: 2026. január 1-jétől kötelező szektorális tőkepuffert ír elő a lakáshitelek után, kifejezetten az ingatlanpiaci túlfűtöttség miatt.
A kereslet élénkülését több hitelintézet is megerősítette, a Hitelezési felmérés szerint a bankok 60 százaléka érzékelte a hitelkereslet növekedését, és 66 százalékuk további élénkülést vár a következő fél évben.
A THM-plafon kivezetése nem okozott sokkot: a piaci alapú hitelek kamata továbbra is stabil, és a hosszú hozamokhoz mérten alacsony felár mellett érhető el. Az Otthon Start jelentős előnyt biztosít a jogosultaknak: egy azonos összegű hitel törlesztőrészlete 28-32 százalékkal alacsonyabb, mint a piaci kamatozású konstrukcióké. Ez különösen a belépők számára jelent könnyebbséget, akik a magas árak mellett egyre nehezebben tudnak önerőt biztosítani. A fix 3 százalékos kamat érthetően vonzó, de a kedvezményes hitel olyan keresletet is aktivál, amely támogatás nélkül nem jelenne meg a piacon. Ez a jelenség ugyan segít a rövid távú hozzáférésben, de hosszabb távon felfelé tolja a lakásárakat.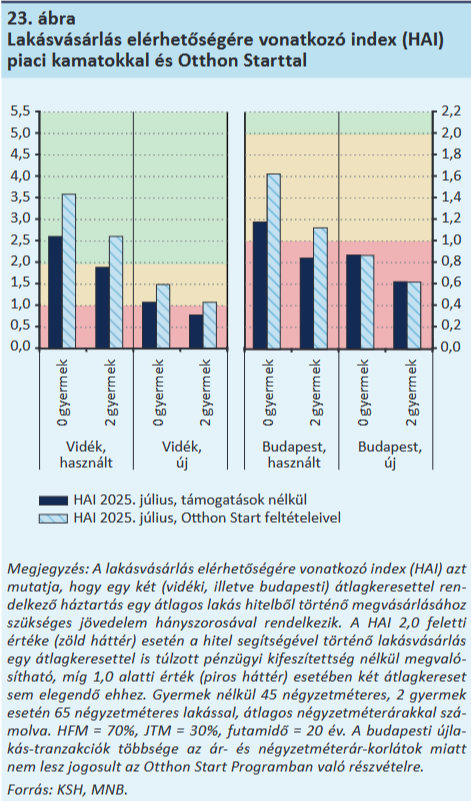
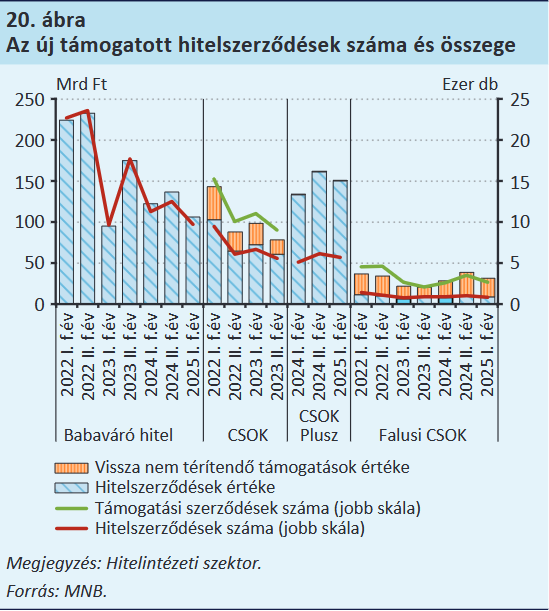
A használt lakások vásárlására felvett piaci hitelek átlagos összege 19,8 millió forintra nőtt, míg az új lakásokra felvett hitelek átlagösszege 26,6 millió forint volt 2025 augusztusában. Érdekesség, hogy a CSOK Plusz hitelek összegei már közelítik az új lakásra felvett piaci hitelek átlagát, ami jól jelzi, hogy a támogatott konstrukciók továbbra is jelentős szerepet töltenek be.
A hitelfedezeti mutató (HFM) terén is látható különbségek alakultak ki: vidéken az átlagos hitelösszeg az ingatlan értékének 52 százalékát tette ki, míg Budapesten 49 százalékos volt. Ez összefügg azzal, hogy a fővárosban az önerő összege jóval nagyobb, és az árak magasabb szintje miatt a családok gyakran csak több megtakarítás, vagy családi segítség bevonásával tudják kiegészíteni a szükséges önerőt.
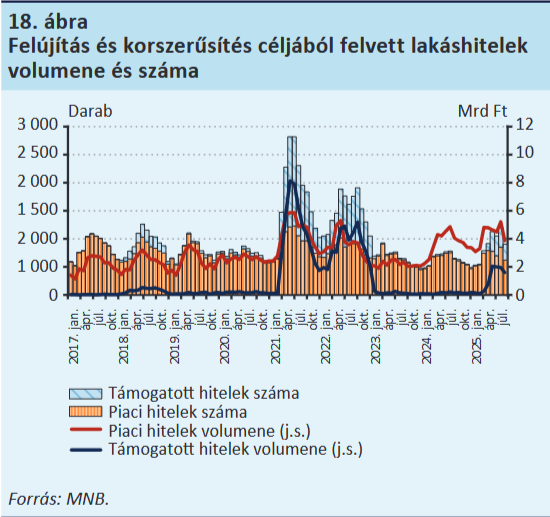
A piaci alapú felújítási hitelek volumene jelentősen emelkedett, ami részben a lakásfelújítási támogatások átalakításával, részben az energiakorszerűsítés iránti fokozódó igénnyel magyarázható.
A lakáshitelezés gyors élénkülése ugyan rövid távon kedvező folyamat, valójában azonban több komoly kockázatot is hordoz. A hitelösszegek emelkedése azt jelzi, hogy a háztartásoknak egyre nagyobb adósságot kell vállalniuk ugyanazért a lakásméretért, miközben az önerő előteremtése is egyre nagyobb terhet jelent. A budapesti hitelfedezeti mutató csökkenése arra utal, hogy a fővárosban sok család már a teherbíró képességének határán mozog. Ha a piaci kamatok emelkedni kezdenének, vagy az Otthon Start feltételei szigorodnának, az könnyen megakaszthatná a mostani növekedést, és a hitelképes réteg beszűküléséhez vezethetne. Mindez egy olyan lakáspiacon történik, amelyet már így is jelentős túlértékeltség jellemez, ezért a kereslet által hajtott árnövekedés fennmaradása hosszabb távon fokozhatja a lakhatási feszültségeket, és elérhetetlenné teheti a saját tulajdont azok számára, akik ma még éppen hogy be tudnak kapcsolódni a hitelpiacra.
Cikksorozatunk első része: Merre tartanak a lakásárak?
Harmadik része: Magas költségek, bizonytalan kereslet - Merre tart az építőipar?


